Global Commodities: сырьевые компании мира, оценённые по прибыли «здесь и сейчас»
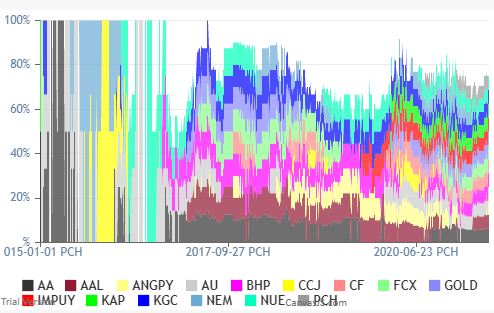
Global Commodities покупает крупные сырьевые компании мира, которые дёшевы относительно прибыли, которую они зарабатывают прямо сейчас, а не по последнему отчёту. Система каждую минуту пересчитывает ожидаемую EBITDA и чистый долг компаний по текущим ценам на их продукцию и курсам валют – этот подход называется nowcasting, «прогноз текущего состояния». В портфель попадают компании с наибольшим потенциалом до своей исторической оценки.
Стратегия работает с 31 мая 2020 года. Её результат с запуска против S&P 500 обновляется автоматически в блоке выше. В портфеле горнодобывающие компании (железная руда, медь, платиноиды, золото), производители удобрений, стали, продуктов питания.
| Год | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026* |
|---|---|---|---|---|---|---|---|
| Global Commodities | +52% | +6% | +6% | −7% | −3% | +56% | +18% |
| S&P 500 | +23% | +27% | −20% | +24% | +24% | +16% | +13% |
* с начала года. Первый год – с даты запуска. Результаты модельного портфеля; результаты в прошлом не определяют доходов в будущем.
Почему сырьевые компании
Деньги дешевеют, а сырьё – реальный актив. С 2007 по 2021 год активы ФРС выросли в 9,3 раза, а ВВП США – лишь в 1,5 раза. Когда денег в системе становится больше, сырьевые товары, как правило, дорожают, и вместе с ними растёт прибыль их производителей.
Девальвация помогает экспортёрам сильнее, чем думает рынок. Сырьё продаётся в долларах, а затраты горнодобывающей компании в Бразилии, ЮАР или Чили – в местной валюте. Когда местная валюта слабеет, выручка остаётся прежней, а расходы в долларах падают. Например, российские сырьевые компании из нашего портфеля выросли примерно на 100% в 2015 году, после того как рубль подешевел вдвое. Рынок систематически недооценивает этот эффект.
Почему мы не ждём следующего отчёта
Большинство аналитиков не меняют целевые цены вслед за ежедневными колебаниями цен на сырьё – считается, что это циклический шум, который скоро уйдёт. Классическая модель банка – DCF на длинный горизонт с долгосрочными прогнозами цен, и пересматривают её редко.
Мы считаем, что игнорировать текущие цены нельзя, по двум причинам:
- Часть ценовых сдвигов оказывается фундаментальной. Цены на сырьё автокоррелированы: если товар заметно подорожал, вероятность, что он останется дорогим, выше, чем кажется. На ранней стадии структурный рост спроса выглядит так же, как обычный цикл, – и тот, кто ждёт подтверждения, покупает поздно.
- Компания уже зарабатывает больше. Если цены выросли после последней отчётной даты, компания эти деньги уже получила: её чистый долг сегодня ниже, чем в отчёте.
Пример: в прошлом квартале палладий стоил в среднем $1600 за унцию, компания заработала $1 млрд, её капитализация – $5 млрд. Если сейчас палладий стоит $1800, а не $1300, та же компания по той же цене акций – гораздо более выгодная покупка, и её справедливая стоимость выше.
Какие цены брать в расчёт: текущие или средние
Мы взяли данные Всемирного банка по ценам основных сырьевых товаров с 1960 года и проверили, какой подход точнее предсказывает дисконтированную цену на 10 лет вперёд – ту, что важна для оценки компании:
- средняя цена за последние 5 лет;
- текущая спотовая цена;
- среднее между текущей ценой и средней за 5 лет.
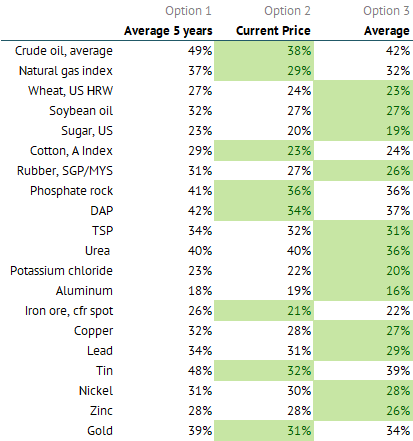
Для большинства товаров точнее всего среднее между текущей и исторической ценой. Это ещё и снижает риск: когда цены взлетают, модель усредняет их с историей и не даёт покупать на самом пике цикла. Исключение – товары, которые движутся трендами, а не циклами, например нефть и золото: для них лучше работает текущая цена.
Как система отбирает компании
Для каждой компании мы оцениваем потенциал по двум параметрам:
- Сколько компания зарабатывает в текущих рыночных условиях. Пересчитываем выручку и затраты по актуальным ценам на продукцию, сырьё для производства (например, газ для производителей удобрений) и курсу местной валюты.
- Какой у неё чистый долг сегодня – с учётом текущей конъюнктуры, дней, прошедших с последнего отчёта, и выплаченных за это время дивидендов.
Дальше считаем мультипликатор EV/EBITDA на расчётной прибыли и сравниваем его с 75-м перцентилем собственной оценки компании за 3 года. Если текущая конъюнктура лучше средней за 3 года, берём среднее между текущей и исторической EBITDA; если хуже – консервативно берём текущую. В портфель попадают компании с наибольшим потенциалом до целевого мультипликатора.
Пример: компания исторически стоила 9x EV/EBITDA, сейчас по отчётности – 7x. Пересчёт по текущим ценам на её продукцию и курсу валюты показывает, что на текущей прибыли она стоит всего 3x. Именно такие случаи система и ищет.
Почему EV/EBITDA, а не P/E: EBITDA меньше искажается разовыми эффектами, а EV учитывает долг компании, а не только капитализацию.
Бэктест: 2015–2026
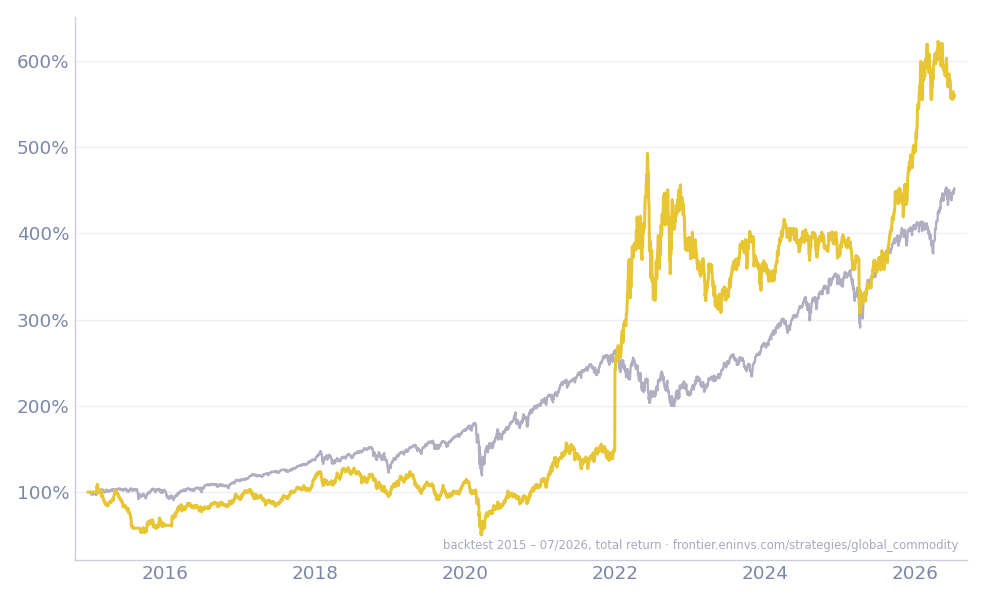
Мы проверили правило на истории с 1 января 2015 года по июнь 2026 года: ежемесячная ребалансировка, 15 компаний с наибольшим потенциалом равными долями, без учёта комиссий. Вселенная компаний взята на каждую дату такой, какой она была тогда, включая компании, которые позже ушли с биржи, – то есть без «эффекта выживших».
| Global Commodities | S&P 500 | |
|---|---|---|
| Результат за период | +470% | +343% |
| Среднегодовая доходность | 16,4% | 13,9% |
| Максимальная просадка | −60,7% | −33,8% |
| Коэффициент Шарпа | 0,49 | 0,68 |
Главный вывод бэктеста – это стратегия с высокой доходностью и высоким риском. Сырьевой цикл даёт глубокие просадки, поэтому Global Commodities – диверсификатор и защита от инфляции в портфеле, а не замена индексному ядру. Ранние версии бэктеста без поправки на «эффект выживших» показывали заметно более высокую доходность – мы их не используем.
Как стратегия ведёт себя вживую
Результаты по годам с запуска видны в блоке выше. Стратегия неравномерна: сильные годы (2020, 2025) чередуются с периодами, когда сырьё отстаёт от широкого рынка (2023–2024). В 2022 году, когда S&P 500 падал, Global Commodities закончила год в плюсе – именно в таких условиях сырьевая часть портфеля и нужна.
Как мы анализируем сырьевую компанию
- Производство. Что производит компания и растут ли объёмы.
- Конъюнктура. Где цены на продукцию относительно последних 12 месяцев и исторических максимумов, какие у них долгосрочные драйверы.
- Денежный поток. Сколько компания зарабатывает на уровне свободного денежного потока, сколько платит дивидендов.
- Мультипликаторы. Как компания оценена относительно своей истории и аналогов.
- Модель. Структура выручки и затрат, ожидаемая EBITDA в текущей конъюнктуре и мультипликатор EV/ожидаемая EBITDA.
Актуальные расчёты по каждой сырьевой компании – на портале Frontier. Состав модельного портфеля и уведомления об изменениях получают подписчики.
Состав модельных портфелей и уведомления об изменениях – для подписчиков портала.